Domain nfse.de kaufen?
Wir ziehen mit dem Projekt
nfse.de um.
Sind Sie am Kauf der Domain
nfse.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain nfse.de kaufen?
Wofür wird ein Beleg in der Buchhaltung verwendet und welche Bedeutung hat er für die Dokumentation von finanziellen Transaktionen?
Ein Beleg in der Buchhaltung dient dazu, eine finanzielle Transaktion zu dokumentieren und nachvollziehbar zu machen. Er enthält wichtige Informationen wie Datum, Betrag, Art der Transaktion und Gegenpartei. Ohne Belege wäre eine ordnungsgemäße Buchführung und Dokumentation von finanziellen Transaktionen nicht möglich. **
Was sind die wichtigsten Merkmale, die einen Beleg auszeichnen und warum ist er für die Buchhaltung und Dokumentation so entscheidend?
Ein Beleg ist ein schriftliches Dokument, das eine Transaktion oder einen Geschäftsvorfall dokumentiert. Die wichtigsten Merkmale eines Belegs sind Vollständigkeit, Richtigkeit und Nachvollziehbarkeit. Belege sind entscheidend für die Buchhaltung und Dokumentation, da sie als Beweis für getätigte Geschäfte dienen und die Grundlage für die ordnungsgemäße Buchführung bilden. **
Ähnliche Suchbegriffe für Dokumentation
Top-Angebote
Produkte zum Begriff Dokumentation:
-
Hellmold, Wilhelm: Die V1 - Eine DokumentationDie V1 - Eine Dokumentation , In zehnjähriger Arbeit hat Wilhelm Hellmold alle Fakten zusammengetragen, die es erlauben, eine fundierte Gesamtdarstellung der Flugbombe V1 zu geben, und zwar nicht nur in militärischer Hinsicht, sondern vor allem auch entwicklungs- und rüstungsmäßig, sowie aus Sicht der alliierten Seite. Quellen des Verfassers sind nächst den einschlägigen Veröffentlichungen Kriegstagebücher der beteiligten militärischen Einheiten, persönliche Gespräche mit ehemaligen Wehrmachtsangehörigen und Zivilpersonen in den V1-Startgebieten, mit ehemaligen leitenden Ingenieuren der G. Fiesler-Flugzeugwerke und mit dem Leiter der amerikanischen Stelle, die später die V1 weiterentwickelte. Zusätzlich wurden dem Verfasser durch Hinterbliebene von Wissenschaftlern und Offizieren, die an der Erprobung und dem Einsatz der V1 beteiligt waren, Originalunterlagen zur Verfügung gestellt. Aus diesen Daten entsteht eine ausführliche Beschreibung der Entwicklung, Technik, Erprobung und des Einsatzes sowie der amerikanischen Weiterentwicklung der V1, unterbaut durch zahlreiche Zeichnungen und Graphiken, die die technischen Voraussetzungen wiedergeben und mit ähnlichen Entwicklungen auf dem Flugzeugbausektor vergleichen, insbesondere mit der V2, die eine Entwicklung des Heeres war, während die V1 der Luftwaffe unterstand. Hellmold rückt vor allem auch die wirtschaftlichen, organisatorischen und politischen Schwierigkeiten in Blick, mit denen Ingenieure und Militärs beim Bau der V1 zu kämpfen hatten. Extensiv wird der Einsatz über England und bei der Ardennenoffensive belegt, auch werden Aktionen und Reaktionen der leitenden Persönlichkeiten, Milch, Hitler, von Braun und anderen geschildert , Kontrollventile > Ventile & Ventilsteuerungsteile , Erscheinungsjahr: 20210526, Produktform: Kartoniert, Autoren: Hellmold, Wilhelm, Seitenzahl/Blattzahl: 309, Keyword: Vergeltungswaffe; Zweiter Weltkrieg; Flugbombe; Militär; Luftkrieg; Raketenbau; Flugzeugbau, Fachschema: Flugzeug~Luftfahrt / Flugzeug~Weltkrieg 1939/45 / Waffen, Fahrzeuge, Truppenteile~Weltkrieg / Zweiter Weltkrieg~Weltkrieg 1939/45~Zweiter Weltkrieg~Technik / Geschichte, Museen, Sehenswürdigkeiten~Erfindung - Erfinder - Arbeitnehmererfindung~Invention (allgemein)~Technik~Sportwaffe~Waffe, Fachkategorie: Militärfahrzeuge~Technikgeschichte~Erfindungen und Erfinder~Luft- und Raumfahrttechnik~Rüstungs- und Waffentechnik, Region: Deutschland, Zeitraum: ca. 1938 bis ca. 1946 (Zeitraum des Zweiten Weltkriegs)~Zweite Hälfte 20. Jahrhundert (1950 bis 1999 n. Chr.), Warengruppe: HC/Militärfahrzeuge/-flugzeuge/-schiffe, Fachkategorie: Zweiter Weltkrieg, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rhino Verlag, Verlag: Rhino Verlag, Verlag: Rhino Verlag Dr. Lutz Gebhardt & Shne GmbH & Co. KG, Länge: 222, Breite: 148, Höhe: 18, Gewicht: 440, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Technische Dokumentation, Fachbücher von Dietrich JuhlDas Buch ist mittlerweile zum Standardwerk der Technischen Dokumentation geworden. Die vom Autor aus der Praxis entwickelten Strukturen ermöglichen eine systematische Herangehensweise an die Erstellung von Technischer Dokumentation und führen schnell zu hochwertigen, anwendergerechten Anleitungen. Auch die 3. Auflage führt das bewährte Konzept weiter. Das Buch wurde komplett überarbeitet, mit neuen Erkenntnissen des Autors angereichert und mit den aktuellen Normen und Richtlinien abgeglichen. Fast alle Beispiele wurden modernisiert. Ein neues Kapitel systematisiert die Vorüberlegungen und Analysen. Das Kapitel "Sicherheit" steht jetzt auf der obersten Ebene der Struktur. Ausserdem gibt der Autor einen Ausblick, wie die Systematik für Online- und mobile Dokumentation angewendet werden kann.119,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die verschiedenen Verwendungsmöglichkeiten von Belegpapier in Buchhaltung und Dokumentation?
Belegpapier wird verwendet, um Transaktionen zu dokumentieren, Nachweise für Ausgaben zu liefern und als Beweis für steuerliche Zwecke zu dienen. Es dient auch dazu, die Richtigkeit von Buchführungseinträgen zu überprüfen und als Grundlage für die Erstellung von Finanzberichten zu dienen. Darüber hinaus kann Belegpapier verwendet werden, um die Einhaltung gesetzlicher Vorschriften zu gewährleisten und bei der Überprüfung von Geschäftstransaktionen zu helfen. **
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **

Wie erfolgt die ordnungsgemäße Dokumentation und Abrechnung von Bauleistungen im Rahmen der Bauabwicklung?
Die ordnungsgemäße Dokumentation und Abrechnung von Bauleistungen erfolgt durch das Führen von Baustellentagebüchern, Bautagebüchern und Leistungsnachweisen. Zudem werden die erbrachten Leistungen regelmäßig mit den Vertragsunterlagen abgeglichen und dokumentiert. Abschließend erfolgt die Abrechnung auf Basis der erbrachten Leistungen und vereinbarten Preise. **
Ist Umsatzsteuer ID gleich Steuernummer?
Nein, die Umsatzsteuer-ID und die Steuernummer sind zwei unterschiedliche Identifikationsnummern, die für steuerliche Zwecke verwendet werden. Die Umsatzsteuer-ID dient der Identifizierung von Unternehmen im Rahmen des innergemeinschaftlichen Warenverkehrs innerhalb der EU. Sie wird für die Abwicklung von grenzüberschreitenden Geschäften benötigt. Die Steuernummer hingegen ist eine nationale Identifikationsnummer, die von den Finanzbehörden vergeben wird und zur eindeutigen Identifizierung eines Unternehmens für steuerliche Zwecke dient. Es ist wichtig, beide Nummern korrekt zu verwenden, um steuerliche Vorschriften einzuhalten und mögliche Probleme mit den Finanzbehörden zu vermeiden. **
Top-Angebote
Produkte zum Begriff Dokumentation:
-
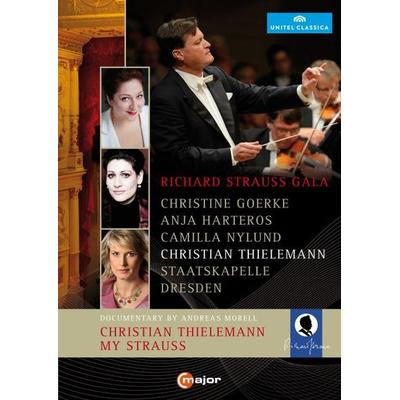
Galakonzert/Dokumentation, DVDChristian Thielemann Gilt Als Der Beste Strauss-dirigent Seiner Generation. Zum Richard Strauss-jubiläumsjahr 2014 War Es Daher Kein Wunder, Dass Gerade In Dresden - Wo Thielemann Der Sächsischen Staatskapelle Als Chefdirigent Vorsteht - Besonders...29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hellmold, Wilhelm: Die V1 - Eine DokumentationDie V1 - Eine Dokumentation , In zehnjähriger Arbeit hat Wilhelm Hellmold alle Fakten zusammengetragen, die es erlauben, eine fundierte Gesamtdarstellung der Flugbombe V1 zu geben, und zwar nicht nur in militärischer Hinsicht, sondern vor allem auch entwicklungs- und rüstungsmäßig, sowie aus Sicht der alliierten Seite. Quellen des Verfassers sind nächst den einschlägigen Veröffentlichungen Kriegstagebücher der beteiligten militärischen Einheiten, persönliche Gespräche mit ehemaligen Wehrmachtsangehörigen und Zivilpersonen in den V1-Startgebieten, mit ehemaligen leitenden Ingenieuren der G. Fiesler-Flugzeugwerke und mit dem Leiter der amerikanischen Stelle, die später die V1 weiterentwickelte. Zusätzlich wurden dem Verfasser durch Hinterbliebene von Wissenschaftlern und Offizieren, die an der Erprobung und dem Einsatz der V1 beteiligt waren, Originalunterlagen zur Verfügung gestellt. Aus diesen Daten entsteht eine ausführliche Beschreibung der Entwicklung, Technik, Erprobung und des Einsatzes sowie der amerikanischen Weiterentwicklung der V1, unterbaut durch zahlreiche Zeichnungen und Graphiken, die die technischen Voraussetzungen wiedergeben und mit ähnlichen Entwicklungen auf dem Flugzeugbausektor vergleichen, insbesondere mit der V2, die eine Entwicklung des Heeres war, während die V1 der Luftwaffe unterstand. Hellmold rückt vor allem auch die wirtschaftlichen, organisatorischen und politischen Schwierigkeiten in Blick, mit denen Ingenieure und Militärs beim Bau der V1 zu kämpfen hatten. Extensiv wird der Einsatz über England und bei der Ardennenoffensive belegt, auch werden Aktionen und Reaktionen der leitenden Persönlichkeiten, Milch, Hitler, von Braun und anderen geschildert , Kontrollventile > Ventile & Ventilsteuerungsteile , Erscheinungsjahr: 20210526, Produktform: Kartoniert, Autoren: Hellmold, Wilhelm, Seitenzahl/Blattzahl: 309, Keyword: Vergeltungswaffe; Zweiter Weltkrieg; Flugbombe; Militär; Luftkrieg; Raketenbau; Flugzeugbau, Fachschema: Flugzeug~Luftfahrt / Flugzeug~Weltkrieg 1939/45 / Waffen, Fahrzeuge, Truppenteile~Weltkrieg / Zweiter Weltkrieg~Weltkrieg 1939/45~Zweiter Weltkrieg~Technik / Geschichte, Museen, Sehenswürdigkeiten~Erfindung - Erfinder - Arbeitnehmererfindung~Invention (allgemein)~Technik~Sportwaffe~Waffe, Fachkategorie: Militärfahrzeuge~Technikgeschichte~Erfindungen und Erfinder~Luft- und Raumfahrttechnik~Rüstungs- und Waffentechnik, Region: Deutschland, Zeitraum: ca. 1938 bis ca. 1946 (Zeitraum des Zweiten Weltkriegs)~Zweite Hälfte 20. Jahrhundert (1950 bis 1999 n. Chr.), Warengruppe: HC/Militärfahrzeuge/-flugzeuge/-schiffe, Fachkategorie: Zweiter Weltkrieg, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rhino Verlag, Verlag: Rhino Verlag, Verlag: Rhino Verlag Dr. Lutz Gebhardt & Shne GmbH & Co. KG, Länge: 222, Breite: 148, Höhe: 18, Gewicht: 440, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wofür wird ein Beleg in der Buchhaltung verwendet und welche Bedeutung hat er für die Dokumentation von finanziellen Transaktionen?
Ein Beleg in der Buchhaltung dient dazu, eine finanzielle Transaktion zu dokumentieren und nachvollziehbar zu machen. Er enthält wichtige Informationen wie Datum, Betrag, Art der Transaktion und Gegenpartei. Ohne Belege wäre eine ordnungsgemäße Buchführung und Dokumentation von finanziellen Transaktionen nicht möglich. **
-
Was sind die wichtigsten Merkmale, die einen Beleg auszeichnen und warum ist er für die Buchhaltung und Dokumentation so entscheidend?
Ein Beleg ist ein schriftliches Dokument, das eine Transaktion oder einen Geschäftsvorfall dokumentiert. Die wichtigsten Merkmale eines Belegs sind Vollständigkeit, Richtigkeit und Nachvollziehbarkeit. Belege sind entscheidend für die Buchhaltung und Dokumentation, da sie als Beweis für getätigte Geschäfte dienen und die Grundlage für die ordnungsgemäße Buchführung bilden. **
-
Was sind die verschiedenen Verwendungsmöglichkeiten von Belegpapier in Buchhaltung und Dokumentation?
Belegpapier wird verwendet, um Transaktionen zu dokumentieren, Nachweise für Ausgaben zu liefern und als Beweis für steuerliche Zwecke zu dienen. Es dient auch dazu, die Richtigkeit von Buchführungseinträgen zu überprüfen und als Grundlage für die Erstellung von Finanzberichten zu dienen. Darüber hinaus kann Belegpapier verwendet werden, um die Einhaltung gesetzlicher Vorschriften zu gewährleisten und bei der Überprüfung von Geschäftstransaktionen zu helfen. **
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
Ähnliche Suchbegriffe für Dokumentation
-
Technische Dokumentation, Fachbücher von Dietrich JuhlDas Buch ist mittlerweile zum Standardwerk der Technischen Dokumentation geworden. Die vom Autor aus der Praxis entwickelten Strukturen ermöglichen eine systematische Herangehensweise an die Erstellung von Technischer Dokumentation und führen schnell zu hochwertigen, anwendergerechten Anleitungen. Auch die 3. Auflage führt das bewährte Konzept weiter. Das Buch wurde komplett überarbeitet, mit neuen Erkenntnissen des Autors angereichert und mit den aktuellen Normen und Richtlinien abgeglichen. Fast alle Beispiele wurden modernisiert. Ein neues Kapitel systematisiert die Vorüberlegungen und Analysen. Das Kapitel "Sicherheit" steht jetzt auf der obersten Ebene der Struktur. Ausserdem gibt der Autor einen Ausblick, wie die Systematik für Online- und mobile Dokumentation angewendet werden kann.119,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
-
Wie erfolgt die ordnungsgemäße Dokumentation und Abrechnung von Bauleistungen im Rahmen der Bauabwicklung?
Die ordnungsgemäße Dokumentation und Abrechnung von Bauleistungen erfolgt durch das Führen von Baustellentagebüchern, Bautagebüchern und Leistungsnachweisen. Zudem werden die erbrachten Leistungen regelmäßig mit den Vertragsunterlagen abgeglichen und dokumentiert. Abschließend erfolgt die Abrechnung auf Basis der erbrachten Leistungen und vereinbarten Preise. **
-
Ist Umsatzsteuer ID gleich Steuernummer?
Nein, die Umsatzsteuer-ID und die Steuernummer sind zwei unterschiedliche Identifikationsnummern, die für steuerliche Zwecke verwendet werden. Die Umsatzsteuer-ID dient der Identifizierung von Unternehmen im Rahmen des innergemeinschaftlichen Warenverkehrs innerhalb der EU. Sie wird für die Abwicklung von grenzüberschreitenden Geschäften benötigt. Die Steuernummer hingegen ist eine nationale Identifikationsnummer, die von den Finanzbehörden vergeben wird und zur eindeutigen Identifizierung eines Unternehmens für steuerliche Zwecke dient. Es ist wichtig, beide Nummern korrekt zu verwenden, um steuerliche Vorschriften einzuhalten und mögliche Probleme mit den Finanzbehörden zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.